매달 25일이면 월세 80만 원, 90만 원이 통장에서 빠져나갑니다. 그 돈의 일부를 연말정산에서 돌려받는다는 건 알지만, 이번에 확정 발표된 2026년 세제개편안으로 그 금액이 얼마나 달라지는지는 감이 잘 안 옵니다. 그래서 월세 금액과 총급여 조건을 몇 가지로 나눠 직접 계산해봤습니다. 숫자를 넣어보니 조건에 따라 결과가 꽤 크게 갈렸어요.
이 글에서 확인할 것
- 한도 1,200만 원 상향이 내 월세에 실제로 적용되는지
- 총급여 5,500만 원이 넘으면 환급이 얼마나 늘어나는지
- 근로장려금 소득요건 완화로 새로 받게 되는 조건은 무엇인지
- 다가오는 연말정산과 그다음 연말정산 중 언제부터 달라지는지
올해 연말정산에는 적용되지 않습니다
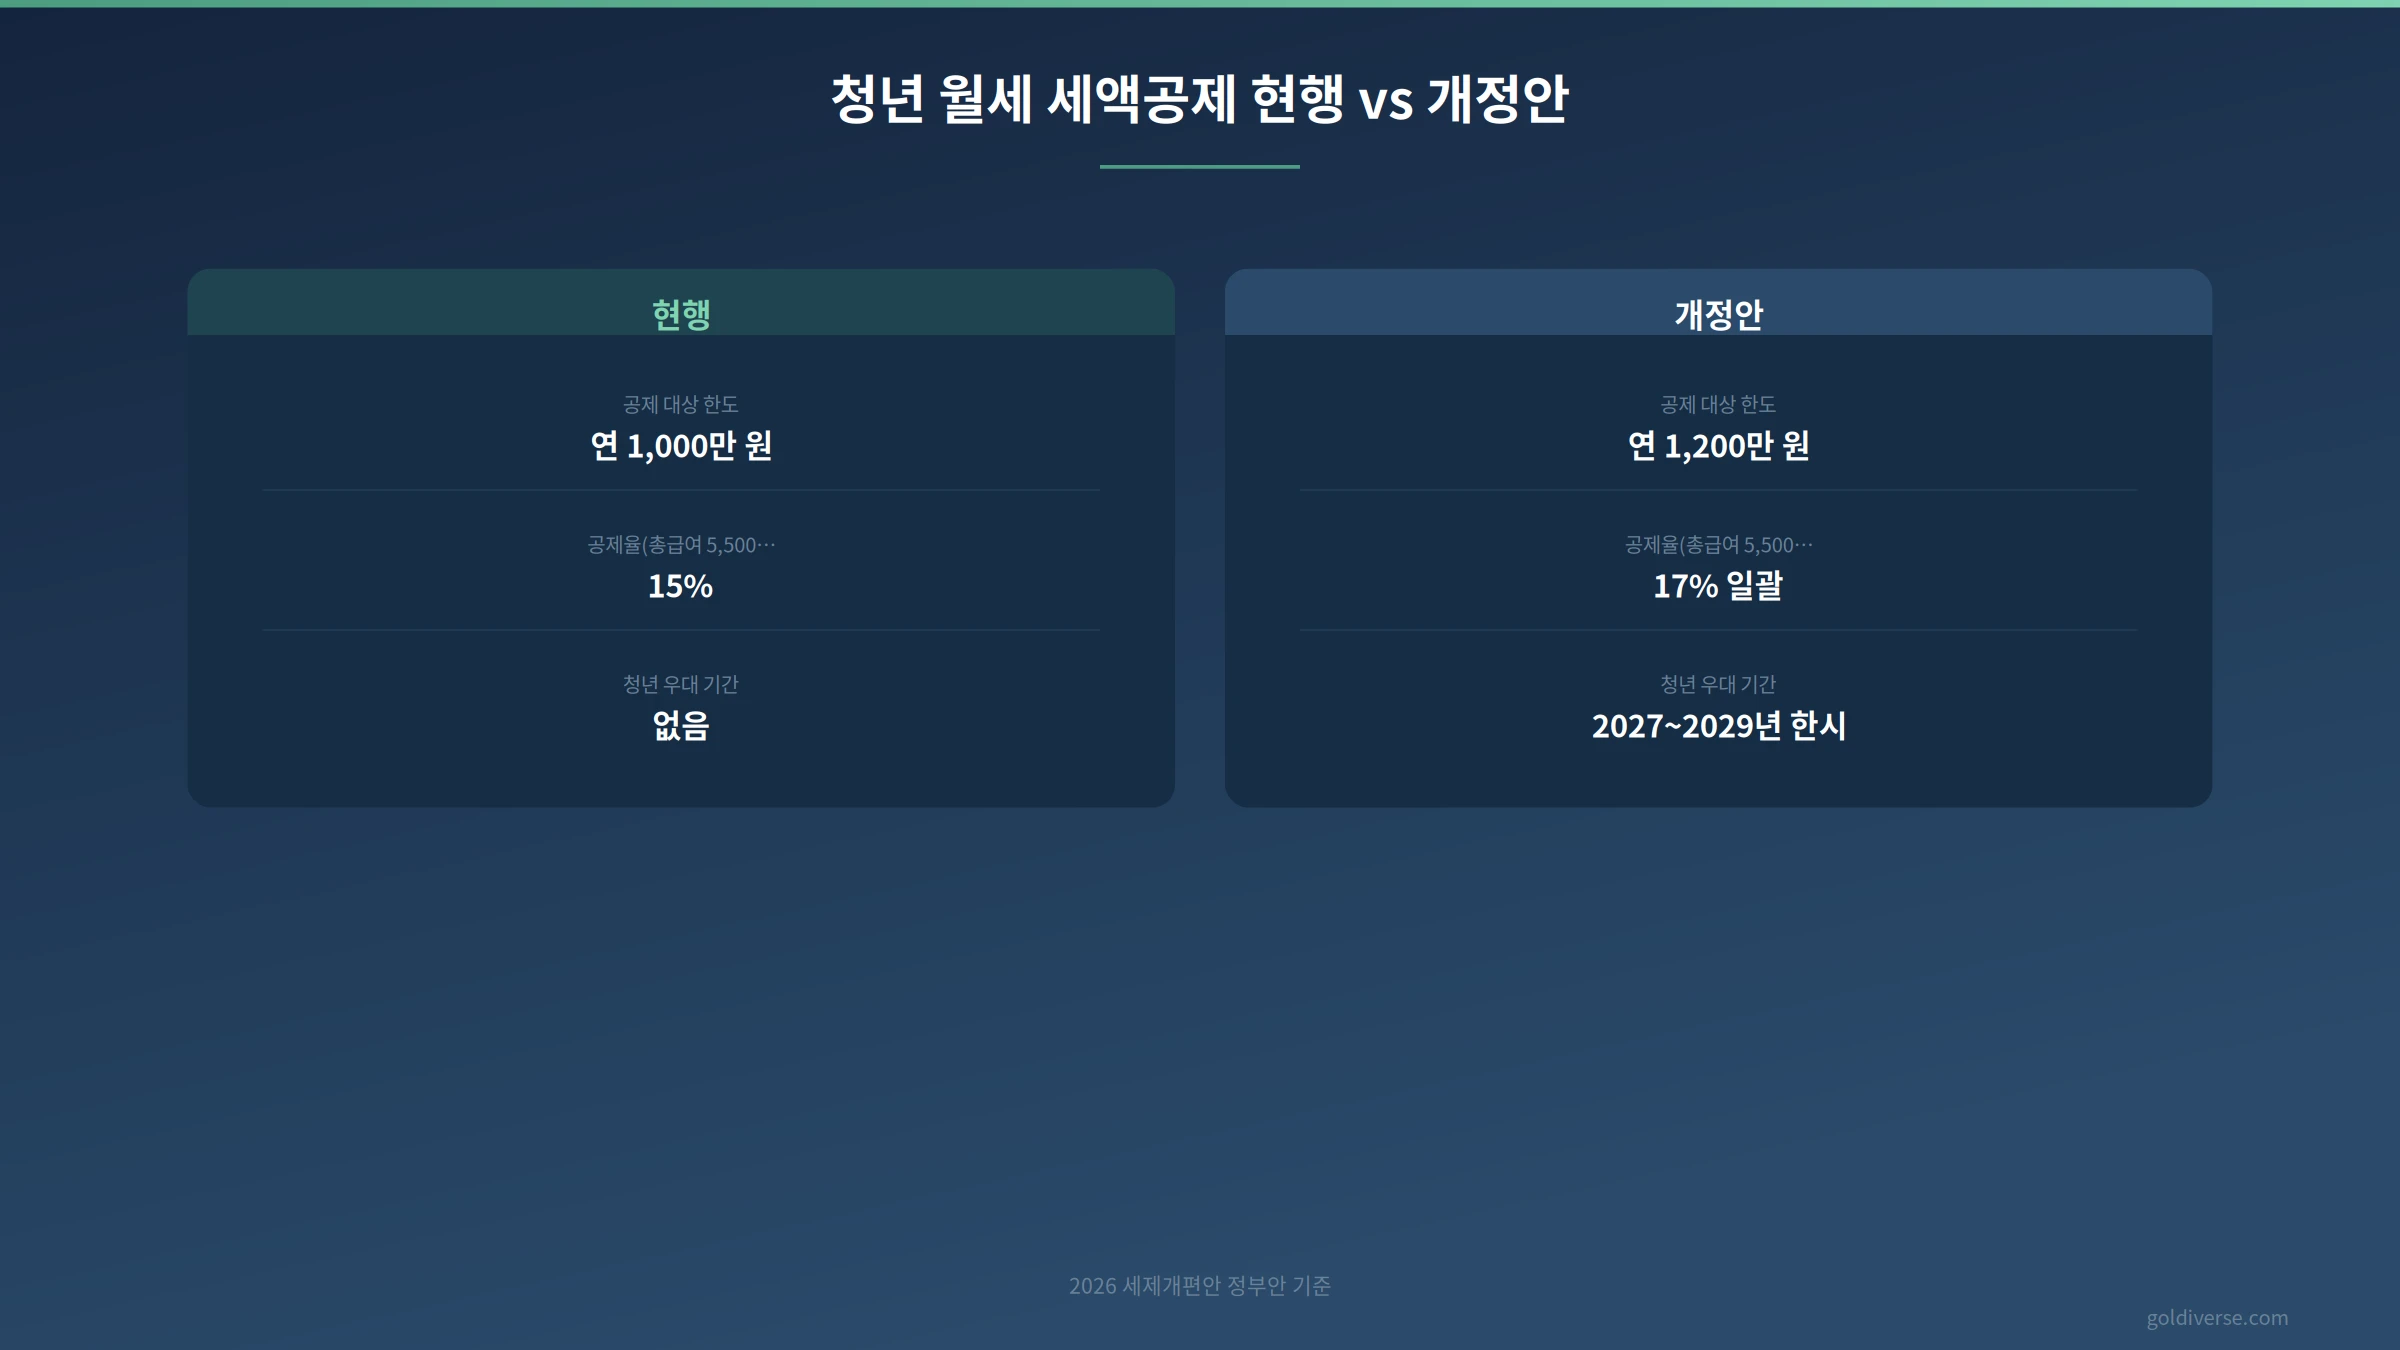
이번 개편에서 바뀌는 건 크게 두 가지입니다. 청년 월세 세액공제와 근로장려금이죠. 세제발전심의위원회가 확정한 2026년 세제개편안 기준으로, 청년(15~34세) 월세 세액공제 한도가 연 1,000만 원에서 1,200만 원으로 늘어납니다. 공제율도 총급여와 관계없이 17%가 일괄 적용돼요.
제가 가장 먼저 따져본 건 적용 시기였습니다. 한도 1,200만 원은 2027년 귀속분부터 적용됩니다. 실제 환급은 2028년 초 연말정산에서 이뤄지죠. 청년 일괄 17% 우대도 2027년부터 2029년 말까지 3년 한시입니다. 근로장려금 확대 역시 2027년 이후 과세기간부터 적용돼 2028년 5월 정산분에 반영됩니다.
그러니까 다가오는 연말정산은 현행 기준 그대로입니다. 지금 숫자를 미리 계산해두는 이유는 하나예요. 월세 계약을 유지할지, 거주 방식을 바꿀지 판단할 시간이 아직 남아 있기 때문입니다.
월세 84만 원, 여기가 첫 번째 분기점입니다
한도 상향의 효과는 월세 금액에서 갈립니다. 현행 한도 연 1,000만 원을 12로 나누면 월 약 83만 원이에요. 월세가 이보다 적으면 지금도 전액이 공제 대상입니다. 한도가 1,200만 원으로 올라도 달라지는 게 없죠.
반대로 월세가 84만 원을 넘으면 이야기가 달라집니다. 지금은 한도에 걸려 잘려 나가던 금액이 공제 대상에 새로 들어오거든요. 월세 100만 원이면 연 1,200만 원이라 상향된 한도를 꽉 채웁니다.
월세 100만 원, 총급여 5,000만 원 청년 (공제율 17% 기준)
현행 공제액은 한도 1,000만 원 × 17% = 170만 원입니다.
개정 후에는 1,200만 원 × 17% = 204만 원이 됩니다.
연 34만 원, 매달 2만 8천 원꼴로 환급이 늘어나는 셈입니다.
직접 넣어보니 월세 90만 원도 효과가 있었습니다. 연 1,080만 원 중 지금은 1,000만 원까지만 인정되지만, 개정 후에는 전액이 들어가죠. 170만 원이 183만 6천 원으로 13만 6천 원 늘어납니다.
총급여 5,500만 원 넘는 청년이 가장 크게 늘어납니다
두 번째 분기점은 총급여입니다. 현행 제도는 총급여 5,500만 원 이하면 17%, 그 초과면 15%를 적용해요. 개정안은 청년에 한해 이 구분을 없애고 17%로 통일합니다.
총급여 5,500만 원 이하라면 공제율은 이미 17%라 그대로입니다. 월세가 83만 원 이하라면 사실상 바뀌는 게 없어요. 반면 총급여가 5,500만 원을 넘는 청년은 공제율 자체가 2%포인트 오릅니다.
실제로 비교해보니 총급여 6,000만 원에 월세 70만 원인 경우, 현행은 연 월세 840만 원 × 15% = 126만 원입니다. 개정 후에는 840만 원 × 17% = 142만 8천 원이 되죠. 월세를 한 푼도 더 내지 않고 16만 8천 원이 늘어납니다.
다만 총급여 8,000만 원(종합소득 7,000만 원)을 넘으면 공제 대상 자체가 아닙니다. 이 기준은 개정안에서도 그대로 유지됩니다.
근로장려금은 가구 유형별로 갈립니다
근로장려금은 일하는 저소득 가구에 국세청이 현금으로 지급하는 지원금입니다. 이번 개편으로 소득요건과 최대 지급액이 모두 올라가요. 가구 유형별로 현행과 개정안을 비교하면 이렇습니다.
| 구분 | 현행 소득요건 | 개정 소득요건 | 현행 최대지급액 | 개정 최대지급액 |
|---|---|---|---|---|
| 단독가구 | 2,200만 원 미만 | 2,600만 원 미만 | 165만 원 | 180만 원 |
| 홑벌이가구 | 3,200만 원 미만 | 3,700만 원 미만 | 285만 원 | 310만 원 |
| 맞벌이가구 | 4,400만 원 미만 | 5,200만 원 미만 | 330만 원 | 360만 원 |
표에서 눈여겨볼 건 소득요건의 폭입니다. 가장 큰 변화는 새로 자격이 생기는 구간이에요. 단독가구로 연소득 2,400만 원이면 지금은 기준 초과로 한 푼도 못 받지만, 개정 후에는 수급 대상에 들어옵니다. 맞벌이 합산 4,800만 원도 마찬가지죠. 정부 추산으로 수급 가구가 416만에서 489만으로 약 73만 가구 늘어납니다.
맞벌이가구의 혼인 페널티도 일부 풀립니다. 최대 지급액이 유지되는 평탄구간 상한이 총급여 1,700만 원에서 1,800만 원으로 넓어져요. 결혼하면 장려금이 줄어드는 구조가 조금 완화되는 겁니다. 본인 조건으로 받을 수 있는지는 국세청 홈택스에서 조회할 수 있습니다.
아직 확정 전인 것들
두 가지는 정직하게 짚고 넘어가야 합니다. 첫째, 이번 개편안은 정부안입니다. 정기국회에서 세법 개정안이 통과돼야 시행됩니다. 큰 틀이 뒤집힐 가능성은 낮아도 세부 수치는 심의 과정에서 바뀔 수 있어요.
둘째, 주소를 달리하는 부부가 각각 월세 세액공제를 받을 수 있는지, 부부합산 한도가 어떻게 바뀌는지는 아직 공식 원문으로 확인되지 않았습니다. 맞벌이 신혼부부의 전세자금 소득공제 확대가 개편안에 포함됐다는 내용까지만 확인됩니다. 이 부분은 국회 통과 후 기획재정부 세법 개정안 원문을 직접 확인하시기 바랍니다.
여기서 갈립니다
조건을 다 넣어보고 나니 수혜가 가장 큰 사람이 또렷해졌습니다. 월세 84만 원 이상, 총급여 5,500만 원 초과인 청년입니다. 한도 상향과 공제율 인상을 둘 다 받으니까요. 월세 100만 원이면 연 34만 원 차이입니다. 반대로 월세 83만 원 이하에 총급여 5,500만 원 이하라면 이번 개편으로 달라지는 건 없습니다.
제 생각엔 지금 할 일은 하나입니다. 2027년 이후 월세를 유지할지 전세로 옮길지 판단할 때, 늘어나는 공제액을 월세 실부담에서 빼고 비교하는 거예요. 월세 100만 원이 체감 97만 원대로 내려오면 전세대출 이자와의 격차가 생각보다 좁혀집니다. 저는 그 계산부터 다시 해볼 생각입니다.