월 97만 7천 원. 전세보증금 3억 원짜리 집에 살 때 실제로 나가는 돈입니다. 월세가 아닌데도요. 한국은행이 두 달 연속 기준금리를 올려 연 3.00%가 되면서 전세대출 이자가 그만큼 무거워졌습니다. 그래서 전세와 월세 중 뭐가 덜 손해인지 직접 계산해봤어요. 흔히들 믿는 오해 세 가지를 숫자로 하나씩 확인해보겠습니다.
이 글에서 확인할 것
- 전세 3억에 살면 한 달에 실제로 얼마가 나가는지
- 내 대출금리에서 월세가 유리해지는 전환율은 몇 %인지
- 집주인이 부른 월세가 법정 상한을 넘는지 확인하는 법
오해 하나, 전세는 공짜로 사는 집이라는 생각
보증금은 나중에 돌려받으니 전세는 사실상 공짜라고 생각하기 쉽죠. 절반만 맞는 말입니다. 전세에는 눈에 안 보이는 비용이 두 가지 붙어요. 대출 이자, 그리고 내 돈을 묶어두는 기회비용입니다.
금융감독원 공시 기준 5대 은행 전세대출 평균 금리는 3.96%입니다. 정기예금 금리 중앙값은 3.80%고요. 이 두 숫자로 전세 3억, 대출 2억, 자기자본 1억인 경우를 계산해봤습니다.
| 항목 | 계산 | 연간 비용 |
|---|---|---|
| 전세대출 이자 | 2억 × 3.96% | 792만 원 |
| 자기자본 기회비용 | 1억 × 예금 3.80% | 380만 원 |
| 합계 | 1,172만 원 |
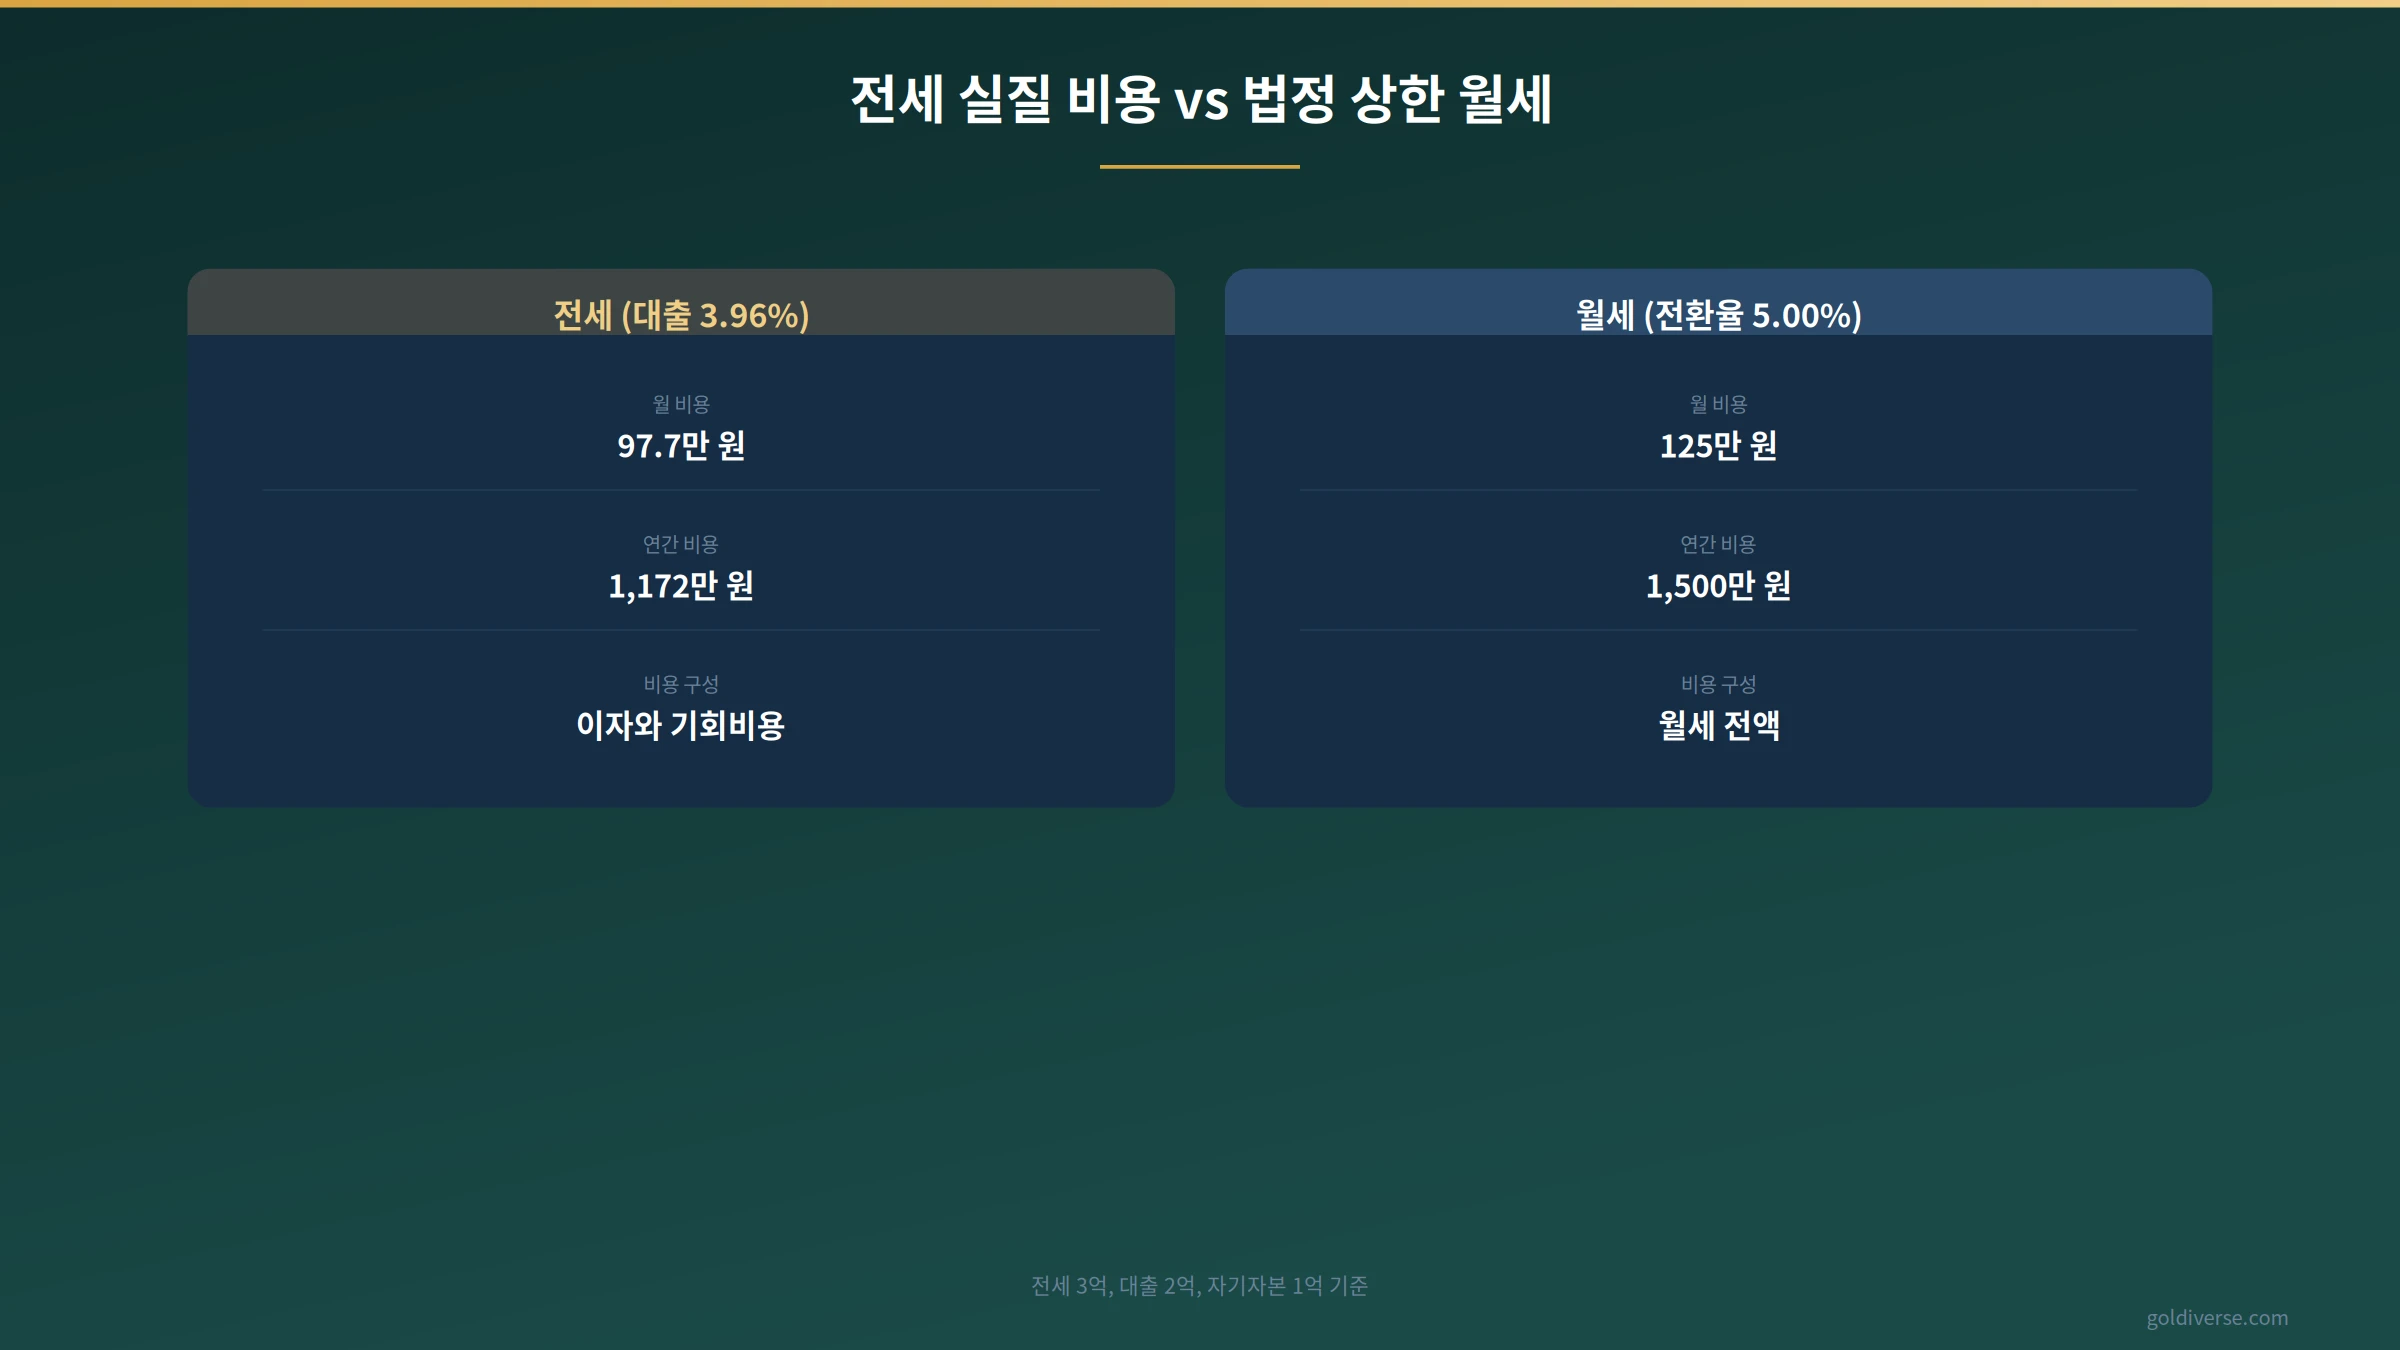
연 1,172만 원, 월로 나누면 약 97만 7천 원입니다. 월세 98만 원짜리 집에 사는 것과 실질적으로 같은 셈이죠. 돌려받는 돈과 나가는 돈은 별개입니다.
오해 둘, 전세대출 금리가 다 3%대라는 착각
기준금리가 3.00%니까 내 대출도 3%대일 거라 짐작하면 곤란합니다. 금융감독원 공시를 보면 전세대출 최저 금리는 3.08%지만 중앙값은 4.90%예요. 절반은 4.9%보다 높은 금리를 낸다는 뜻입니다.
같은 조건에서 금리만 바꿔 다시 계산해봤어요.
| 대출금리 | 이자(연) | 기회비용(연) | 합계(연) | 월 환산 |
|---|---|---|---|---|
| 최저 3.08% | 616만 원 | 380만 원 | 996만 원 | 83만 원 |
| 평균 3.96% | 792만 원 | 380만 원 | 1,172만 원 | 97.7만 원 |
| 중앙값 4.90% | 980만 원 | 380만 원 | 1,360만 원 | 113.3만 원 |
최저와 중앙값의 이자 차이는 연 364만 원, 월 30만 원이 넘습니다. 같은 집에 살면서 매달 30만 원이 더 나가는 거죠. 전세가 유리한지 따지기 전에 내가 받을 금리부터 확인해야 하는 이유입니다.
버팀목 같은 정부 지원 전세대출은 시중 금리보다 1에서 2%포인트 저렴합니다. 자격이 되는지부터 보는 게 순서예요.
오해 셋, 전환율 5%가 월세 시세라는 오해
주택임대차보호법 제7조의2에 따라 전세를 월세로 바꿀 때 적용할 수 있는 전환율 상한은 기준금리 3.00%에 2%포인트를 더한 5.00%입니다. 여기서 많이들 헷갈려요. 5%는 시세가 아니라 넘으면 안 되는 상한선입니다.
전세 3억을 전부 월세로 바꾸면 법정 최대치는 3억 × 5.00% ÷ 12, 즉 월 125만 원이에요. 보증금 1,000만 원을 남기면 2억 9천만 원 × 5% ÷ 12로 월 120만 8천 원이 최대입니다. 이보다 높게 계약했다면 초과 부분은 법적으로 무효예요.
확인 방법은 간단합니다. 연간 월세 총액을 보증금 차액으로 나누면 내 계약의 전환율이 나와요. 보증금 1,000만 원에 월세 130만 원이라면 1,560만 원 ÷ 2억 9천만 원으로 5.38%. 상한을 넘는 계약입니다.
실거래 시장의 평균 전환율은 공식 확인 가능한 최신 수치가 없습니다. 지역과 매물에 따라 5%보다 낮은 경우도 있으니 시세는 국토교통부 실거래가 공개시스템에서 직접 확인하세요.
내 손해 구간, 이렇게 직접 계산하세요
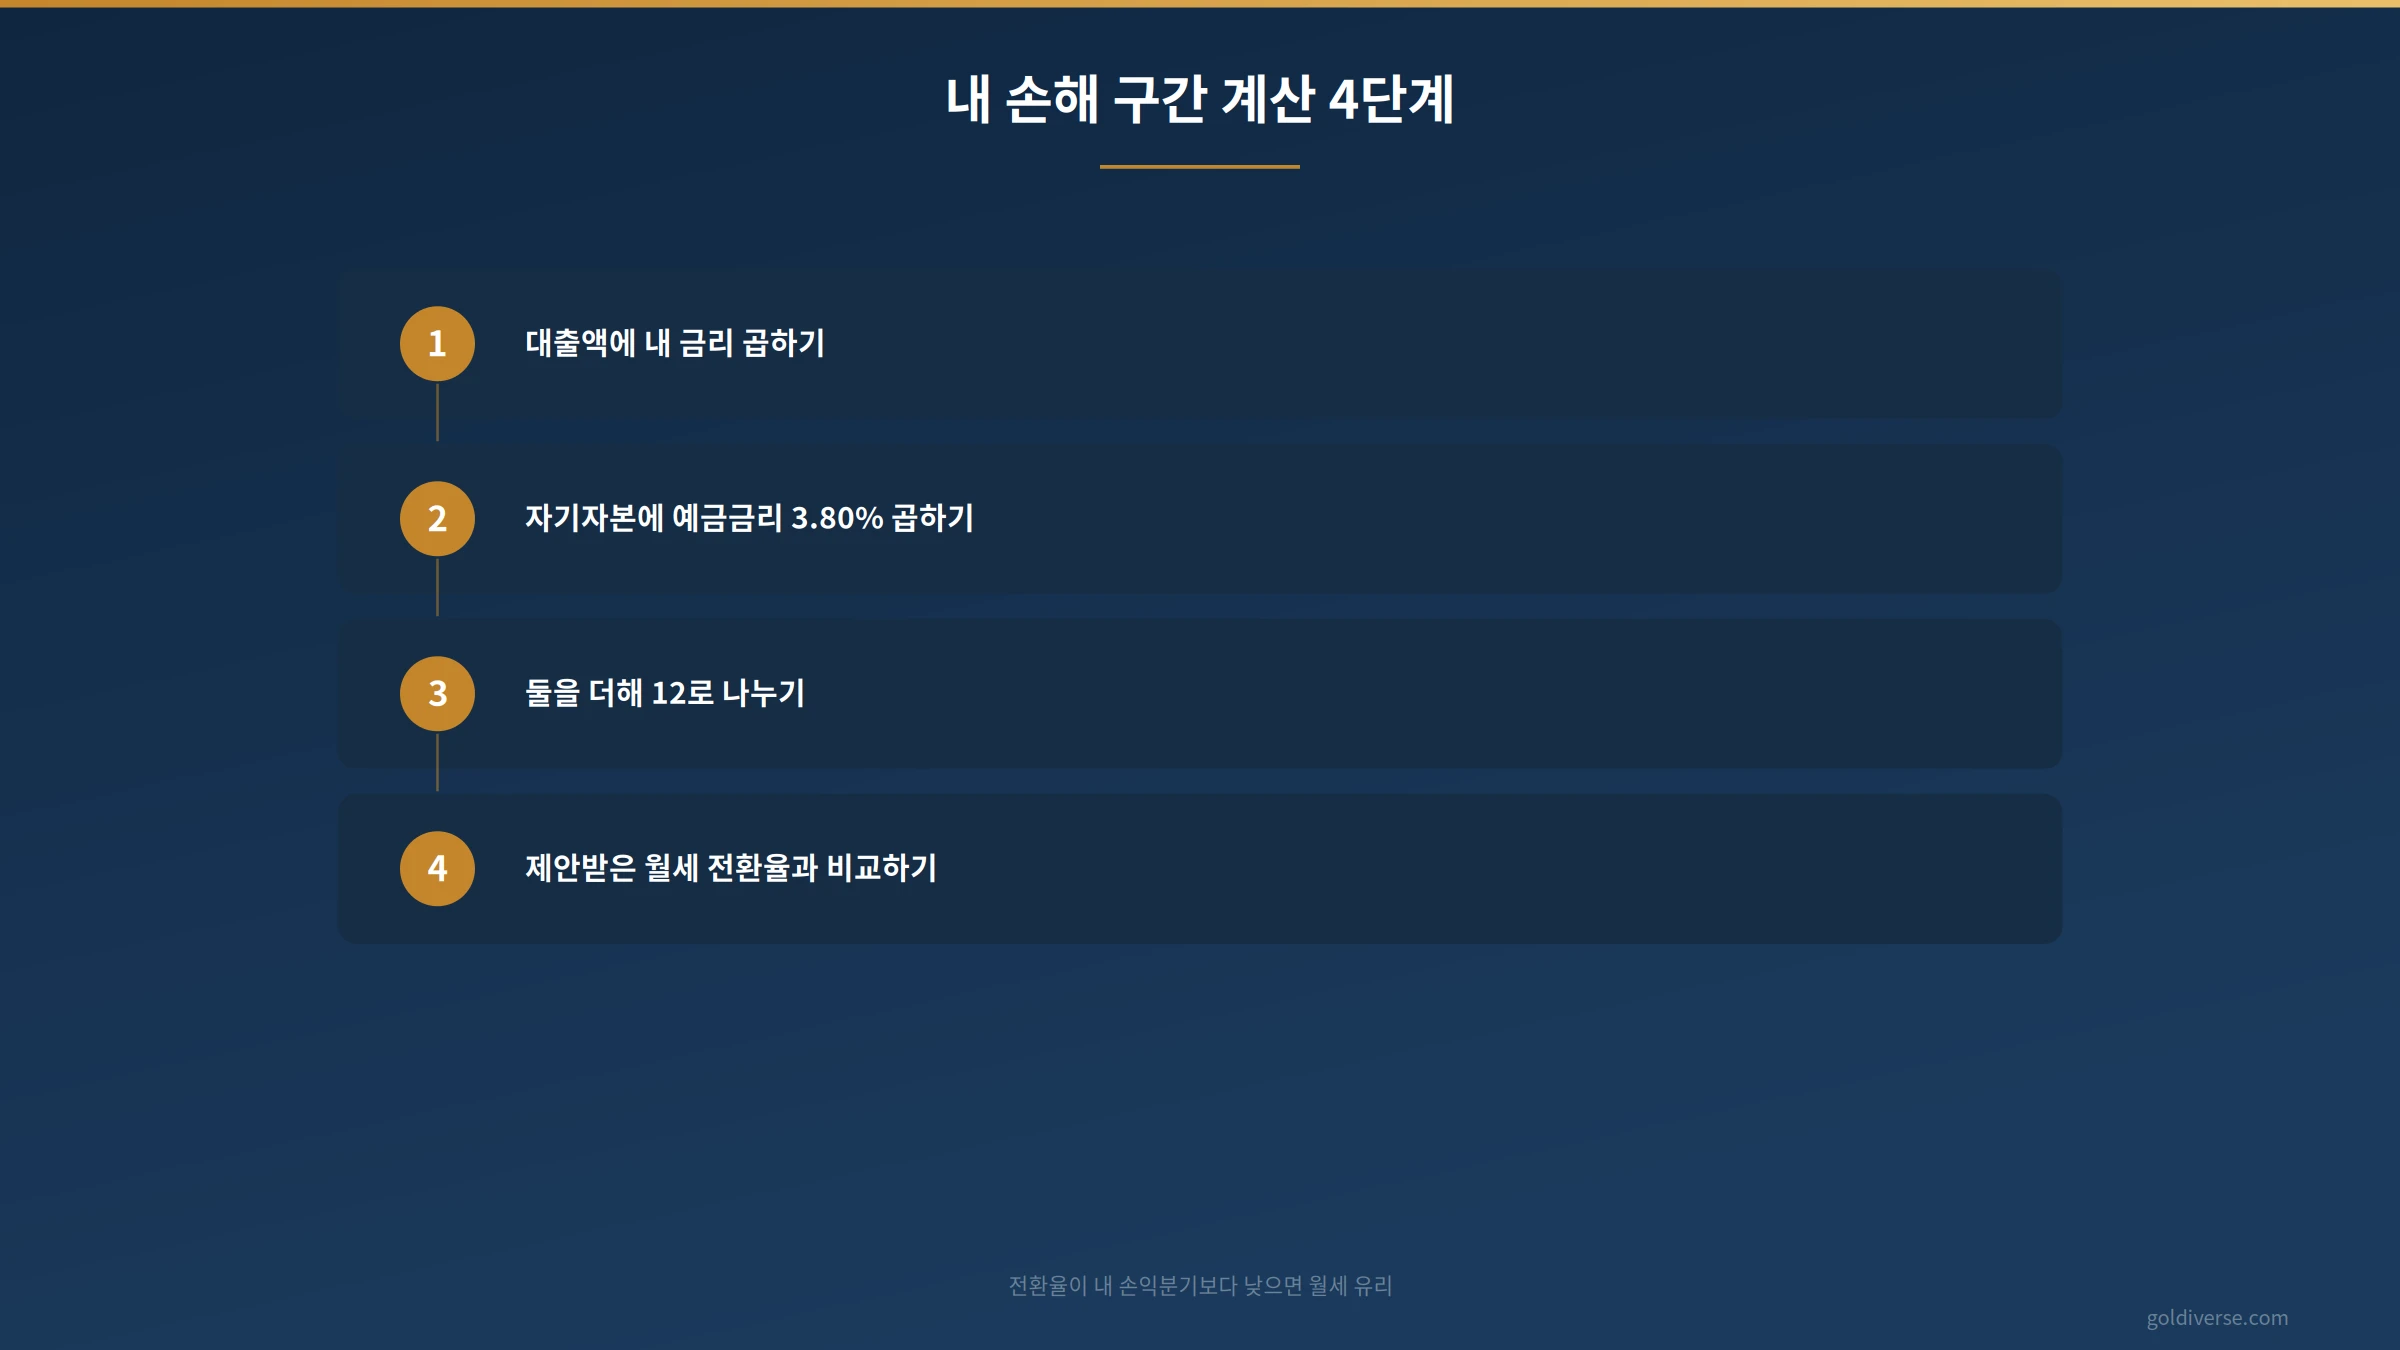
오해를 걷어내면 판단 기준은 하나로 좁혀집니다. 내 전세 실질 비용을 전환율로 바꿔서 제안받은 월세와 비교하는 거예요.
손익분기 전환율 계산
(대출액 × 내 금리 + 자기자본 × 예금 3.80%) ÷ 전세보증금
대출 2억에 금리 3.96%면 1,172만 원 ÷ 3억 = 약 3.9%
금리 4.90%면 1,360만 원 ÷ 3억 = 약 4.5%
제안받은 월세의 전환율이 이 숫자보다 낮으면 월세가 유리하고, 높으면 전세가 유리합니다. 제가 직접 넣어보니 평균 금리 3.96%에서는 전환율 3.9% 아래 매물이어야 월세가 이겨요. 법정 상한 5%에 가까운 월세라면 전세가 확실히 덜 나갑니다. 반대로 내 금리가 4.9%라면 4.5%가 기준선이 되죠. 격차가 확 좁혀집니다.
변수가 두 가지 남아 있어요. 스트레스 DSR 3단계로 전세대출 한도가 줄어든다는 이야기가 있지만 소득 구간별 감소폭은 금융위원회 공식 자료로 확정되지 않았습니다. 한도가 안 나오면 이 계산 자체가 성립하지 않으니 계약 전에 은행에서 대출 가능액부터 조회하세요. 월세 세액공제 조건도 최신 귀속분 기준은 국세청 홈택스에서 직접 확인해야 합니다. 공제를 받으면 월세 쪽 실질 비용이 낮아져 기준선이 움직여요.
이건 꼭 기억하세요
표를 다 만들어놓고 보니 결국 답은 금리 하나에서 갈렸습니다. 3% 초반 금리를 받을 수 있으면 전세 실질 비용이 월 83만 원까지 내려가서 웬만한 월세를 이겨요. 4% 후반이라면 월 113만 원이라 월세와 거의 붙습니다.
저라면 계약서에 도장 찍기 전에 은행 두 곳 이상에서 금리 조회부터 할 겁니다. 3.96%와 4.90%의 차이가 월 15만 원이 넘으니까요. 전세냐 월세냐를 고민할 시간에 금리 0.5%포인트를 깎는 쪽이 남는 장사입니다.
요약
- 전세 3억(대출 2억, 금리 3.96%)의 실질 비용은 연 1,172만 원, 월 약 97.7만 원입니다.
- 전세대출 금리는 최저 3.08%, 중앙값 4.90%로 격차가 큽니다. 금리에 따라 월 비용이 83만 원에서 113.3만 원까지 벌어져요.
- 법정 월세 전환율 상한은 기준금리 3.00% + 2%p = 5.00%. 초과분은 무효입니다.
- 손익분기 전환율은 전세 실질 연간 비용을 보증금으로 나눈 값입니다. 금리 3.96%면 약 3.9%, 4.90%면 약 4.5%가 기준선이에요.
- 스트레스 DSR 3단계 한도 감소폭은 금융위원회 공식 자료로, 월세 세액공제 최신 기준은 국세청 홈택스에서 각각 확인하세요.
자주 묻는 질문
Q. 집주인이 전환율 5%를 넘는 월세를 요구하면 어떻게 하나요?
Q. 월세 세액공제를 받으면 월세가 더 유리해지나요?
Q. 스트레스 DSR 3단계로 전세대출 한도가 얼마나 줄어드나요?
이 글은 공개된 금융감독원 공시, 한국은행 발표 자료를 바탕으로 작성한 정보 제공용 콘텐츠입니다. 개인 투자, 대출, 계약에 관한 최종 판단은 전문가 상담을 통해 결정하시기 바랍니다.